Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news
Giornalista, collaboratore esterno di Immobiliare.it
I beni del patrimonio immobiliare italiano sono classificati in categorie catastali. Questa classificazione per tipologia di edifici è stata introdotta nel 1939 da un regio decreto legge per definire la destinazione d’uso dei fabbricati, e calcolarne rendita e tassazione.
Alcuni degli immobili di pregio e di lusso rientrano nel gruppo A, sottocategoria 9, con delle caratteristiche e requisiti specifici, anche in materia fiscale e tributaria. Sono edifici molto appetibili all’estero ma differenti rispetto alle altre categorie di pregio. Vediamo quali sono le principali caratteristiche.
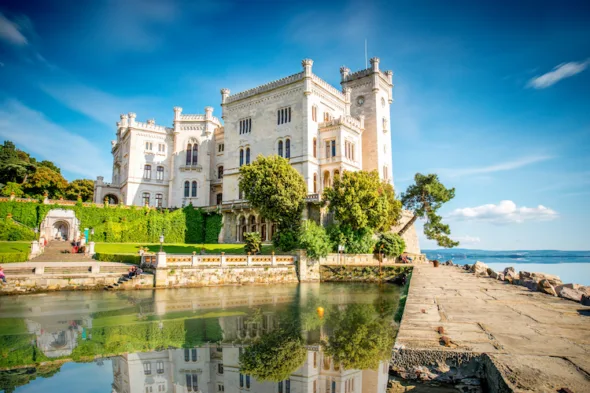
Gli edifici di pregio ad uso abitativo sono stati raggruppati in tre categorie: A1, A8 e A9, La categoria catastale A9, a differenza della A1 (abitazioni di tipo signorile) e A8 (abitazioni in ville), comprende:
Gli immobili di queste tre categorie, distinte per differenze architettoniche e strutturali, sono edifici di pregio. Pertanto, anche i castelli e i palazzi classificati in A9 possono essere abitabili come abitazioni di lusso.
Come abitazione di lusso, gli immobili compresi nella categoria castale A9, devono rispettare i seguenti requisiti tecnici:
I castelli e i palazzi di categoria A9 possono comprendere:
Per gli immobili di lusso accatastati in categoria A9 in genere non sono previste agevolazioni fiscali sull’acquisto della prima casa. In tal caso, è previsto il pagamento dell’imposta di registro del 9% (invece del 2%).
Essendo beni di lusso, l’IMU (Imposta Municipale Propria) si paga anche sulla prima casa, con possibili detrazioni previste dai Comuni.