Gli immobili a destinazione speciale rientrano nel gruppo della categoria catastale D. Questi fabbricati sono destinati a un mondo della produzione importante per l’economia del Paese, in passato più dominante, oggi fondamentale per la piccola-media impresa.
I fabbricati accatastati nel sottogruppo D1 devono poter ospitare attività industriali, ma si distinguono dalla categoria catastale D7, anch’essa destinata alle attività di tipo industriale. Vediamo quali requisiti e caratteristiche possiedono gli edifici della categoria catastale specifica D1.
A cosa corrisponde la categoria catastale D1
Il gruppo della categoria catastale D è suddiviso in 10 sottocategorie che riguardano:
- il mondo della produzione industriale;
- delle pensioni negli alberghi e case di cura con fini di lucro;
- della produzione culturale come attività economica;
- istituti di credito e di assicurazioni;
- locali per attività sportive a pagamento;
- altre attività speciali, come quella agricola connessa alla lavorazione della materia prima da destinare alla vendita e al commercio.
Più specificamente, nella categoria catastale D1 sono compresi:
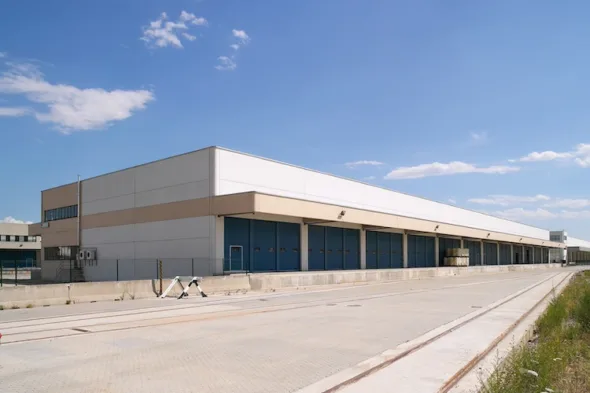
- opifici (fabbriche, capannoni e stabilimenti industriali);
- fabbricati industriali con meccanismi fissi e permanenti, utili per trasformare la materia prima da destinare alla vendita;
- fabbriche destinate alla produzione di beni e servizi da vendere o cedere ad altre entità economiche;
- ogni tipologia di fabbrica che trasforma le materie prime in prodotti per la vendita (ad esempio, zuccherifici, biscottifici, fabbriche di automobili);
- autosilos per sollevare vetture;
- falegnamerie (che non siano artigianali, ma di sola trasformazione e lavorazione della materia prima);
- cabine e centrali elettriche e idroelettriche, centrali con impianti fotovoltaici superiori a 3 kW, quindi considerati come beni immobili (possono anche essere di proprietà condominiale, tassabili come da categoria D1, ma in questo caso a carico dei condomini);
- caseifici, forni e mulini per la lavorazione delle farine, del pane e dei prodotti da forno;
- altri edifici con simili destinazioni d’uso.
Cosa si può fare in un locale D1
Gli immobili di categoria catastale D1 possono essere capannoni industriali, interi edifici o parti di essi.
L’importante è che abbiano dei requisiti e delle caratteristiche specifici, quali:
- essere destinati all’attività industriale della lavorazione di prodotti e materie prime con macchinari fissi, destinati alla vendita;
- devono produrre un bene specifico ma possono cambiare attività e destinazione d’uso, quindi devono essere adattabili ad altre attività industriali senza che occorrano speciali modifiche strutturali e edilizie (perciò possono essere edifici allestititi appositamente o anche provvisoriamente per produrre un bene specifico);
- sono tassabili. Per quanto riguarda la rendita catastale, si calcola con coefficiente 65, ed è rivalutata al 5%, con coefficiente 65.
Qual è la differenza tra industria e opifici
Questi opifici e immobili sono stati inseriti nel gruppo D1 poiché differiscono da un capannone industriale o da uno stabilimento industriale in senso ampio e complesso. Infatti, i fabbricati in D1 possono cambiare attività senza particolari modifiche.
Gli stabilimenti e i fabbricati industriali, invece, sono stati inseriti nella categoria catastale D7 poiché non possono cambiare destinazione d’uso, se non attraverso radicali trasformazioni edilizie e strutturali.
Anche le falegnamerie in D1 sono differenti dagli immobili destinati all’artigianato e alle attività artigianali, inseriti invece nella categoria catastale C3.
 Iscriviti alla nostra newsletter
Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news
Iscriviti con il tuo indirizzo email per ricevere le ultime notizie, aggiornamenti e consigli pratici dal mondo immobiliare direttamente nella tua casella di posta.