Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news
Ex collaboratrice esterna di Immobiliare.it
Spesso, si sente parlare di edifici collabenti, ma ben pochi sanno esattamente di cosa si tratta.
Cerchiamo di capire cosa sono, dove si trovano e quali vantaggi offrono.
Un immobile è definito collabente quando l’intero edificio, o una parte di esso, non può produrre reddito, in quanto versa in uno stato di notevole deterioramento.
Esso, pertanto, a causa di un forte degrado strutturale e/o impiantistico, risulta inutilizzabile, quindi non è abitabile né agibile, e può essere considerato un rudere.
Questa tipologia di edificio viene identificata nella categoria catastale F/2, riferita appunto alle unità collabenti, che è priva di rendita catastale ed è esente da qualsiasi tassazione, come IMU, TASI e TARI.
Non tutti gli edifici con tali caratteristiche vengono accatastati in quanto ciò non è obbligatorio, anche perché ai fini dell’iscrizione al catasto l’immobile deve essere individuabile e perimetrabile, e non sempre è possibile a causa dell’esistenza di un estremo degrado.
La loro identificazione quindi non è facile.
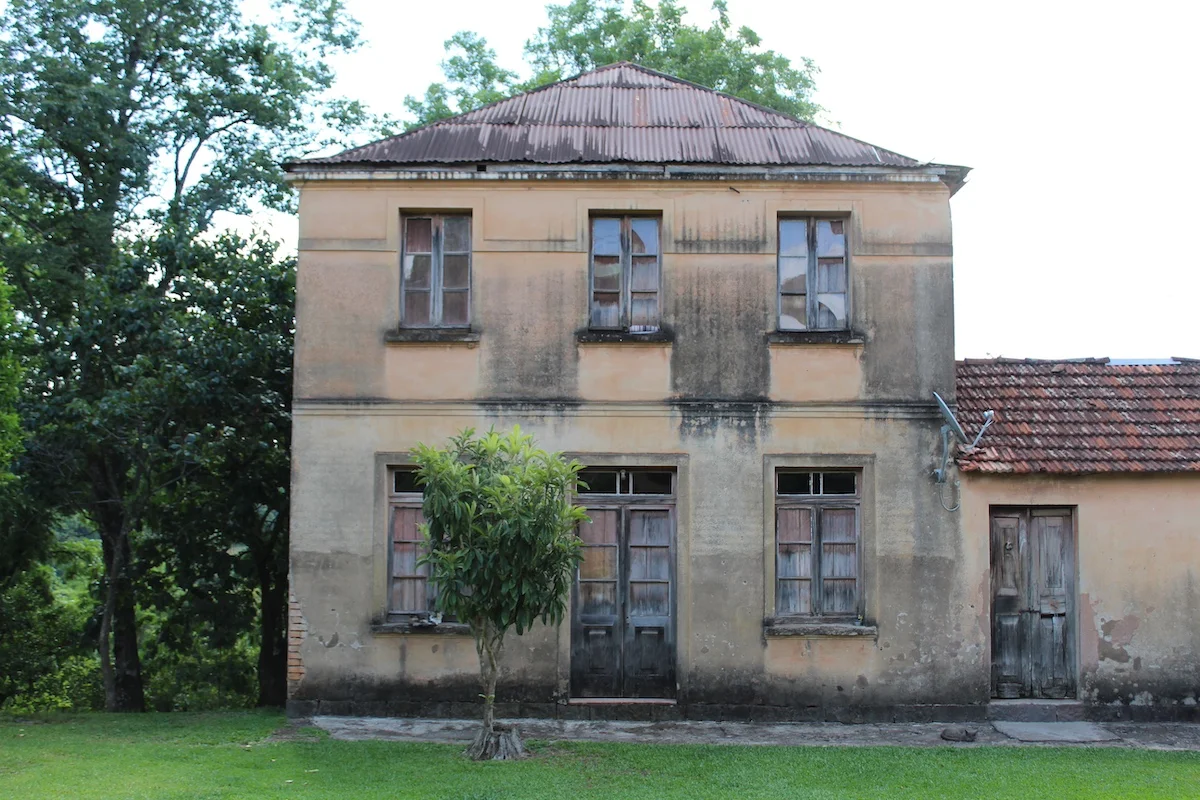
Il recupero e l’eventuale susseguente utilizzo di un immobile collabente non è possibile naturalmente attraverso semplici interventi di manutenzione, ma sono necessarie opere strutturali più importanti.
È bene informarsi se si ha a che fare con questo tipo di immobili, perché tali edifici potrebbero essere ammessi ad agevolazioni e detrazioni fiscali anche importanti, come ad esempio il Superbonus 110%: chi ha avuto accesso a questo strumento infatti ha potuto effettuare degli interventi di demolizione e ricostruzione totali recuperandoli senza costi.
Essi rientrano infatti nella fattispecie dell’articolo 3 del Testo Unico dell’Edilizia: “Nell’ambito degli interventi di ristrutturazione edilizia sono ricompresi anche quelli consistenti nella demolizione e ricostruzione con la stessa volumetria di quello preesistente, fatte salve le sole innovazioni necessarie per l’adeguamento alla normativa antisismica nonché quelli volti al ripristino di edifici, o parti di essi, eventualmente crollati o demoliti, attraverso la loro ricostruzione, purché sia possibile accertarne la preesistente consistenza“.
L’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate rileva che nel 2019 gli immobili censiti nella categoria catastale F/2 risultano essere 563.000 e che sono in aumento del 2,7% rispetto al 2018.
L’analisi permette anche di individuarne la distribuzione sul territorio nazionale: la maggiore concentrazione di edifici collabenti si trova nel Centro-Sud con una percentuale pari a 68% del totale, mentre il loro numero è leggermente superiore nel Nord Ovest con il 19% rispetto al Nord Est con il 13%.
*Questo contenuto ha scopo informativo e non ha valore prescrittivo. Per un’analisi strutturata su ciascun caso personale si raccomanda la consulenza di professionisti abilitati.