Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news

Collaboratrice esterna di Immobiliare.it
La categoria catastale D5 fa parte del gruppo D, che comprende i fabbricati a destinazione speciale, caratterizzati da funzioni e caratteristiche particolari. La classificazione catastale non dipende però soltanto dall’attività svolta nell’edificio: devono essere valutate anche la destinazione e le caratteristiche concrete dell’immobile.
Vediamo quindi quali edifici rientrano nella D5, quali sono i requisiti e le principali differenze rispetto ad altre categorie, come la A/10.
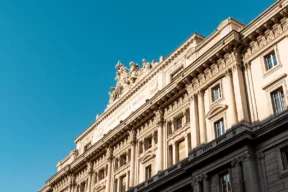
La categoria D5 appartiene al gruppo catastale D, quello degli immobili a destinazione speciale. A differenza delle categorie catastali del gruppo A, che comprendono principalmente le abitazioni e gli uffici privati, le categorie del gruppo D riguardano fabbricati caratterizzati da una destinazione particolare e, in molti casi, da strutture non facilmente riconvertibili ad altri utilizzi. La classificazione ufficiale individua infatti la D5 come “istituti di credito, cambio ed assicurazione“.
Si tratta di una categoria che deve essere distinta dalle altre destinazioni del gruppo D. Per esempio, la D1 riguarda gli opifici, la D2 gli alberghi e le pensioni, la D3 teatri, cinematografi e sale per spettacoli, mentre la D4 comprende case di cura e ospedali.
La D5 è quindi specificamente collegata al settore del credito, della finanza e delle assicurazioni. La classificazione non dipende semplicemente dal fatto che all’interno di un immobile venga svolta un’attività bancaria o assicurativa. Un aspetto importante è infatti rappresentato dalle caratteristiche dell’edificio e dalla sua destinazione, che devono essere coerenti con la categoria catastale attribuita.
Tra gli esempi più immediati rientrano gli edifici destinati a ospitare:
Possono quindi rientrare nella categoria, in presenza dei necessari requisiti, immobili progettati o adattati per ospitare attività finanziarie e assicurative, soprattutto quando la struttura presenta caratteristiche funzionali specifiche per questo tipo di utilizzo. Si pensi, ad esempio, a una sede bancaria dotata di spazi organizzati per l’accoglienza della clientela, uffici, locali destinati alla gestione delle operazioni finanziarie e sistemi di sicurezza particolari.
La destinazione dell’immobile e le sue caratteristiche complessive possono essere elementi determinanti ai fini dell’inquadramento catastale. Non è però corretto concludere automaticamente che qualsiasi locale in cui opera una banca debba essere classificato D5. La destinazione catastale deve essere valutata considerando le caratteristiche concrete dell’unità immobiliare. In altre parole, non è soltanto l’attività esercitata dal soggetto che occupa l’immobile a determinare la categoria catastale.
Uno degli aspetti più importanti per comprendere la categoria D5 riguarda proprio il rapporto tra destinazione funzionale e caratteristiche costruttive. Gli immobili del gruppo D sono, in generale, fabbricati a destinazione speciale. Rientrano nella categoria D5 gli istituti di credito, cambio e assicurazione purché presentino le caratteristiche richieste per rientrare nella disciplina degli immobili a destinazione speciale.
Questo significa che la classificazione catastale non dovrebbe essere effettuata guardando esclusivamente all’attività svolta all’interno dei locali. Occorre considerare anche il modo in cui il fabbricato è stato realizzato o adattato e la sua funzione prevalente. È proprio questo uno degli elementi che distingue una struttura D5 da un semplice ufficio.
Un normale immobile destinato ad attività professionale, per esempio, può appartenere alla categoria A10, uffici e studi privati, mentre un edificio caratterizzato da una specifica destinazione bancaria o assicurativa può rientrare nel gruppo D e, in presenza dei requisiti, nella D5.
Questo è probabilmente uno dei dubbi più frequenti quando si parla di questa categoria catastale. Il fatto che una banca, una compagnia assicurativa o un’altra società finanziaria utilizzi un determinato immobile non significa automaticamente che quell’immobile debba essere accatastato in D5.
La categoria catastale deve riflettere le caratteristiche e la destinazione dell’unità immobiliare. Per questo motivo, nel caso di una filiale bancaria ricavata all’interno di un edificio che non presenta particolari caratteristiche costruttive o funzionali, la situazione catastale deve essere valutata concretamente. La distinzione è importante anche perché la categoria catastale non coincide necessariamente con l’attività economica esercitata dal proprietario o dall’utilizzatore dell’immobile. In caso di dubbi sulla corretta classificazione, occorre quindi verificare i dati catastali dell’unità immobiliare e, quando necessario, affidarsi a un professionista abilitato.
Un confronto utile è quello tra D5 e A10. La categoria A/10 comprende gli uffici e gli studi privati, mentre la D5 riguarda gli istituti di credito, cambio e assicurazione. Non basta quindi che un immobile sia utilizzato come ufficio per considerarlo D5.
La differenza sta soprattutto nella specifica destinazione e nelle caratteristiche dell’immobile. Un ufficio professionale tradizionale può essere A10; un edificio concepito o adattato con caratteristiche proprie di un istituto di credito o di una struttura assicurativa può invece rientrare nella D5. La classificazione deve comunque essere verificata caso per caso, sulla base delle caratteristiche effettive dell’unità immobiliare e della documentazione catastale.
Per sapere se un immobile appartiene effettivamente alla categoria D5 è necessario controllare la visura catastale. È infatti nella documentazione catastale che vengono riportati la categoria, la classe quando prevista, la consistenza e la rendita catastale dell’unità immobiliare.
L’Agenzia delle Entrate ricorda che i proprietari di fabbricati iscritti o da iscrivere al catasto con attribuzione di rendita devono utilizzare i dati catastali dell’immobile per gli adempimenti fiscali previsti. La verifica della categoria è quindi importante non solo dal punto di vista tecnico, ma anche fiscale. La classificazione catastale contribuisce infatti a determinare il trattamento dell’immobile ai fini delle imposte che utilizzano la rendita catastale come riferimento.