Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news
Giornalista, collaboratrice esterna di Immobiliare.it
La categoria catastale F4 identifica un’unità in corso di definizione, priva di rendita e destinata a rimanere negli atti solo per un periodo transitorio. Non coincide quindi con un immobile semplicemente incompleto, né può diventare una classificazione in cui lasciare un fabbricato a tempo indeterminato.
La distinzione assume particolare rilievo nei frazionamenti, negli accorpamenti e negli interventi che modificano l’assetto di un edificio.
Vediamo allora quali immobili possono rientrare nella F4, che cosa la distingue dalla F3 e quali conseguenze produce sull’accatastamento e sull’IMU.
La lettera F comprende le cosiddette categorie catastali fittizie. Ne fanno parte, tra le altre, le aree urbane F1, le unità collabenti F2, quelle in corso di costruzione F3 e le unità in corso di definizione F4.
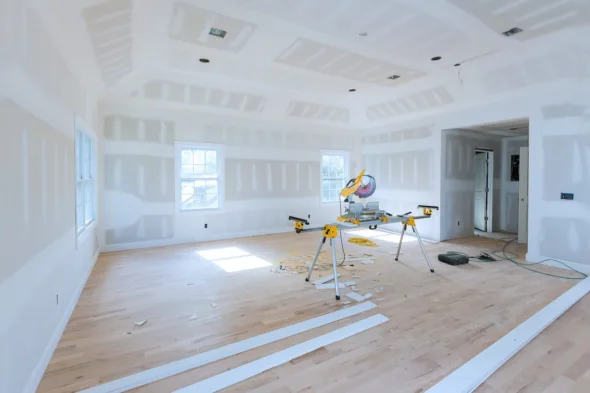
Nello specifico, la categoria catastale F4 riguarda porzioni di fabbricato non ancora definite sotto il profilo funzionale o strutturale. A determinarne l’iscrizione non è dunque la semplice assenza di una destinazione d’uso, ma una situazione che impedisce temporaneamente di individuare un’unità immobiliare definitiva.
Proprio questo elemento separa la categoria catastale F4 dalla F3. Quest’ultima identifica un fabbricato ancora in corso di costruzione, mentre la F4 trova spazio quando l’assetto dell’immobile è in fase di ridefinizione. In visura compare con la dicitura «unità in corso di definizione» e non le viene attribuita una rendita catastale.
Le situazioni possono essere diverse, ma condividono una caratteristica precisa: l’assetto dell’unità non consente ancora un classamento definitivo. La prassi catastale pone però limiti all’impiego della F4.
Tra i casi che possono presentarsi rientrano:
Un limite importante interessa le porzioni ricavate da unità già censite e dotate di rendita. La circolare 4/T del 2009 ha ristretto il ricorso alla F4 nei frazionamenti finalizzati al trasferimento di diritti, poiché la presenza di lavori non giustifica da sola la perdita della redditività catastale.
Diverso è il caso degli interventi che ridefiniscono radicalmente l’organismo edilizio e rendono temporaneamente impossibile attribuire un classamento definitivo.
La categoria catastale F1 comprende aree urbane senza fabbricati, ma di rilevanza urbana e soggette a possibili sviluppi. Scopriamo le caratteristiche.
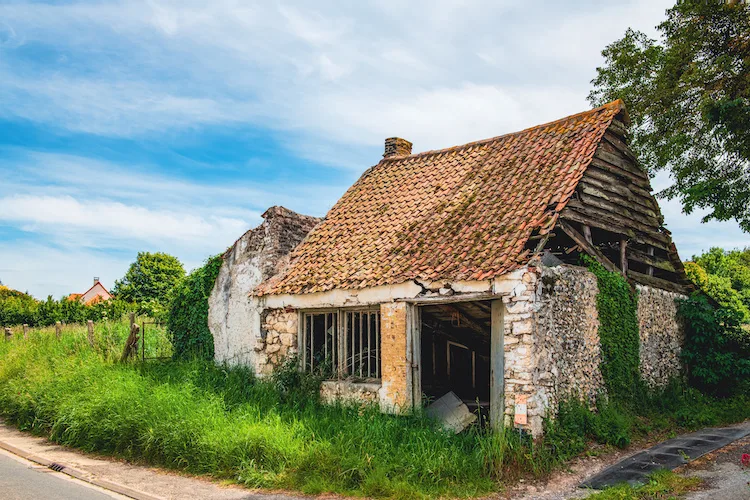
Le unità collabenti sono ruderi o immobili parzialmente demoliti che non possono essere abitati e utilizzati.
La classificazione catastale F4 deve corrispondere allo stato effettivo dell’immobile e mantenere carattere temporaneo. La documentazione catastale deve quindi identificare la porzione interessata e chiarire le ragioni che, in quella fase, impediscono di attribuire una categoria ordinaria.
I requisiti e gli adempimenti principali sono:
La planimetria catastale ordinaria non viene infatti presentata per la F4. L’unità viene individuata nell’elaborato planimetrico. Superare i sei mesi non comporta automaticamente la cancellazione della categoria, ma può portare l’Ufficio a chiedere la regolarizzazione.
L’assenza di rendita catastale impedisce di applicare alla F4 il normale calcolo dell’IMU previsto per un fabbricato già classificato. Questo, però, non equivale a un’esenzione generalizzata dall’imposta.
La disciplina cambia se l’immobile è interessato da lavori di costruzione, ricostruzione o da determinati interventi di recupero edilizio.
L’articolo 1, comma 746, della legge 160/2019 stabilisce che in questi casi la base imponibile è costituita dal valore dell’area considerata fabbricabile, senza computare quello del fabbricato in corso d’opera, fino all’ultimazione dei lavori o al precedente utilizzo dell’immobile.
La presenza della sigla F4 in visura, dunque, non stabilisce da sola se l’IMU sulla categoria catastale F4 sia dovuta. Entrano in gioco lo stato effettivo del bene e la natura dell’intervento edilizio.
Resta infine il limite temporale. La prassi catastale considera fisiologica una permanenza in F4 non superiore a sei mesi e prevede controlli quando la situazione si prolunga. Una volta definita l’unità, la variazione Docfa porta al classamento nella categoria appropriata e all’attribuzione della relativa rendita.
Chi acquista un immobile censito in F4 dovrebbe quindi guardare oltre la sigla riportata in visura e verificare soprattutto quando e perché sia stata attribuita.