Iscriviti alla newsletter per tenerti aggiornato sulle nostre ultime news
Collaboratrice esterna di Immobiliare.it
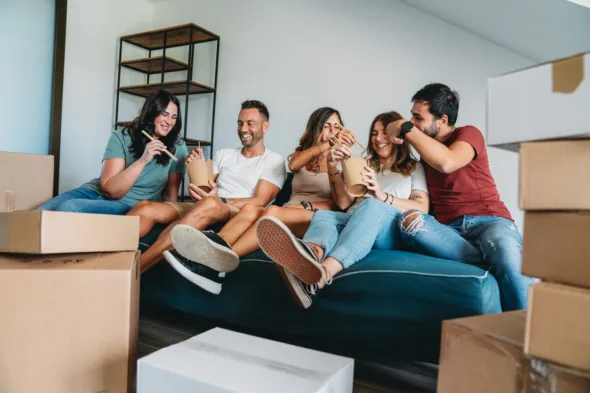
Non è un segreto che il concetto di “co-housing”, o di casa condivisa tra amici, stia prendendo piede anche in Italia, dove per i giovani il mercato immobiliare diventa sempre più difficile da affrontare. Prezzi del mattone in aumento, mutui più costosi e difficoltà di accesso al credito, portano a condividere l’acquisto di un immobile. In questo modo è possibile scegliere una casa di qualità o in posizione centrale, con caratteristiche migliori rispetto a quelle che ci si potrebbe permettere da soli.
La convenienza di un acquisto condiviso si spiega soprattutto attraverso due fattori: la riduzione dei costi e la possibilità di accedere più facilmente al credito. Il prezzo medio delle abitazioni in Italia ha superato i 2.000 euro al metro quadrato (precisamente 2.123 €/mq secondo i dati di Immobiliare.it Insights aggiornati a ottobre 2025), e l’unione di più redditi permette di ampliare le possibilità di scelta e di investimento. Le banche tendono a valutare positivamente i mutui condivisi, poiché il rischio di insolvenza si distribuisce tra più soggetti. L’acquisto collettivo risulta così una strategia realistica per chi desidera costruire un patrimonio immobiliare senza rinunciare alla flessibilità e alla libertà di vivere con persone di fiducia.
Condividere una casa vuol dire dividere le spese di acquisto e anche quelle di gestione: le rate del mutuo, le utenze, le tasse e le spese condominiali vengono ripartite tra i comproprietari, alleggerendo notevolmente il peso economico dei singoli. La comproprietà può quindi trasformarsi in un’occasione di crescita economica e patrimoniale collettiva, a condizione che vengano stabilite regole chiare e un piano di lungo termine condiviso da tutti i partecipanti.
Oltre all’aspetto economico, l’acquisto condiviso di una casa tra amici risponde anche a un nuovo modello di vita più solidale e sostenibile. Vivere insieme permette di ridurre gli sprechi energetici e di ottimizzare l’uso degli spazi comuni, in linea con i principi del co-housing e della sostenibilità ambientale. Questa forma di convivenza incoraggia anche la collaborazione, la socialità e la condivisione delle responsabilità quotidiane. In molte città europee, esperienze simili hanno dato vita a vere e proprie comunità residenziali, dove la dimensione privata convive armoniosamente con quella collettiva, creando un senso di appartenenza e di reciproco sostegno.
Nonostante i vantaggi, comprare una casa con amici comporta alcune criticità che vanno attentamente valutate. Tra le principali:
Dal punto di vista giuridico, l’acquisto condiviso di un immobile si realizza attraverso la cointestazione della proprietà, formalizzata nel rogito notarile. Tutti i partecipanti risultano proprietari in base a una quota di comproprietà, che può essere uguale o diversa, a seconda del contributo economico di ciascuno. Le quote devono essere esplicitamente indicate nell’atto notarile per evitare future contestazioni. Ogni comproprietario gode di diritti e doveri proporzionali alla propria quota, compresi quelli fiscali e di manutenzione dell’immobile.
Dal punto di vista pratico e bancario, la cointestazione della casa non implica necessariamente la cointestazione del mutuo. È possibile che l’immobile sia intestato a più persone, ma il finanziamento venga concesso solo a uno o a parte dei comproprietari, purché la banca ne accetti la garanzia.
Quando invece si richiede un mutuo condiviso, tutti i cointestatari diventano debitori solidali nei confronti della banca. Ciò significa che, in caso di insolvenza di uno dei firmatari, gli altri sono comunque tenuti a coprire l’intera rata. È per questo motivo che gli istituti di credito effettuano un’analisi dettagliata della situazione economica di ciascun richiedente. In fase di stipula, è importante stabilire la quota di partecipazione di ogni comproprietario al pagamento del mutuo e registrarla nel contratto.
Alcune banche offrono formule flessibili che consentono a ciascun intestatario di pagare la propria parte in modo autonomo, ma si tratta di soluzioni ancora poco diffuse.
Prima di procedere all’acquisto, è importante predisporre un accordo legale che disciplini i rapporti tra i comproprietari. Il documento, redatto da un notaio o da un avvocato, dovrebbe indicare le quote di proprietà, le modalità di pagamento, la gestione delle spese e le regole in caso di vendita o recesso di uno dei partecipanti. Servono inoltre tutti i documenti tradizionali per la compravendita: compromesso, atto notarile, certificazione energetica e visure catastali.
Una volta completato l’acquisto, la gestione della casa richiede collaborazione e chiarezza. Tutte le spese, dalle bollette ai lavori di manutenzione, devono essere suddivise secondo le quote di proprietà o in base a quanto stabilito negli accordi interni. Le decisioni più rilevanti, come l’affitto temporaneo di una stanza o la vendita dell’immobile, vanno prese con il consenso di tutti i proprietari. In caso di disaccordo, è possibile rivolgersi a un mediatore o a un legale per trovare una soluzione equa. Alcuni gruppi scelgono di nominare un rappresentante o di aprire un conto comune per gestire più facilmente le finanze condivise.